申万宏源策略:再谈“牛市不怕等”
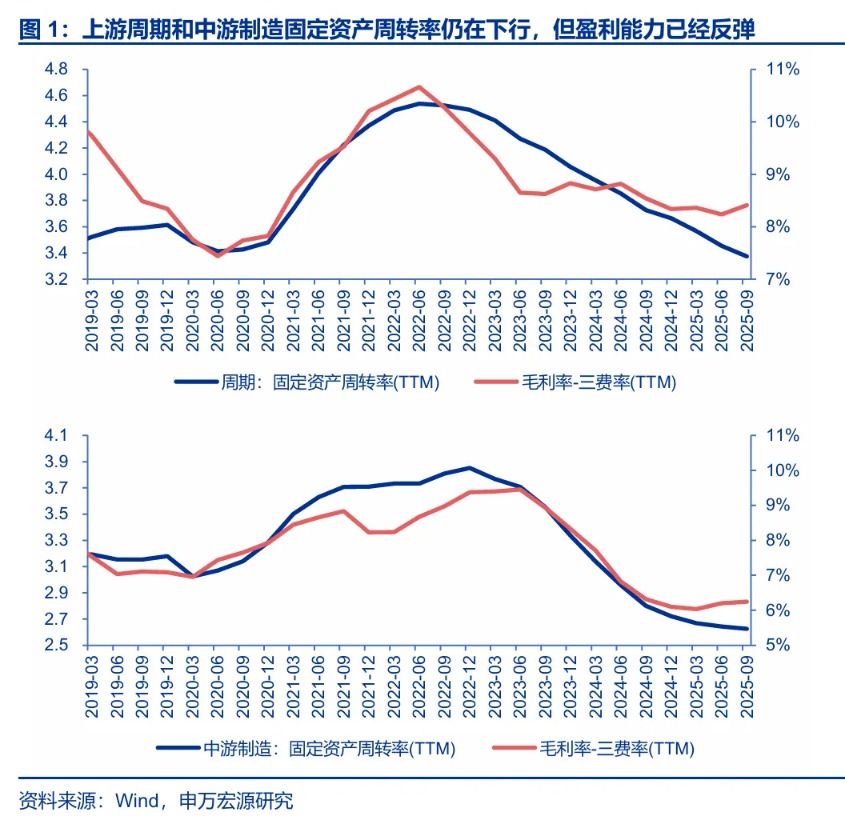
一、A股三季报:名义GDP增速回落,A股固定资产周转率继续下行,营收和净利润增速反弹,A股盈利能力已处于底部区域的判断继续强化。有色金属、基础化工、钢铁,电力设备,非银金融,TMT是三季报验证主要的景气方向。
再谈“牛市不怕等”:2026年供给出清,周期性基本面改善更加普遍;2026年居民资产配置向权益迁移的条件会更好。
A股三季报收官。宏观偏弱,但A股盈利有亮点的格局延续。二季报是PPI同比回落,但中游制造的营收和盈利能力却企稳回升。而三季报是名义GDP回落,但总体、上游周期和中游制造的营收和净利润增速均出现了改善。且这种改善是在固定资产周转率(供需格局)仍在下行的情况下出现


